相続手続き相談
遺言書作成
老後対策
横浜市南区・港南区
無料相談ご予約・お問い合せ

相続財産の全貌がみえない場合 相続の限定承認
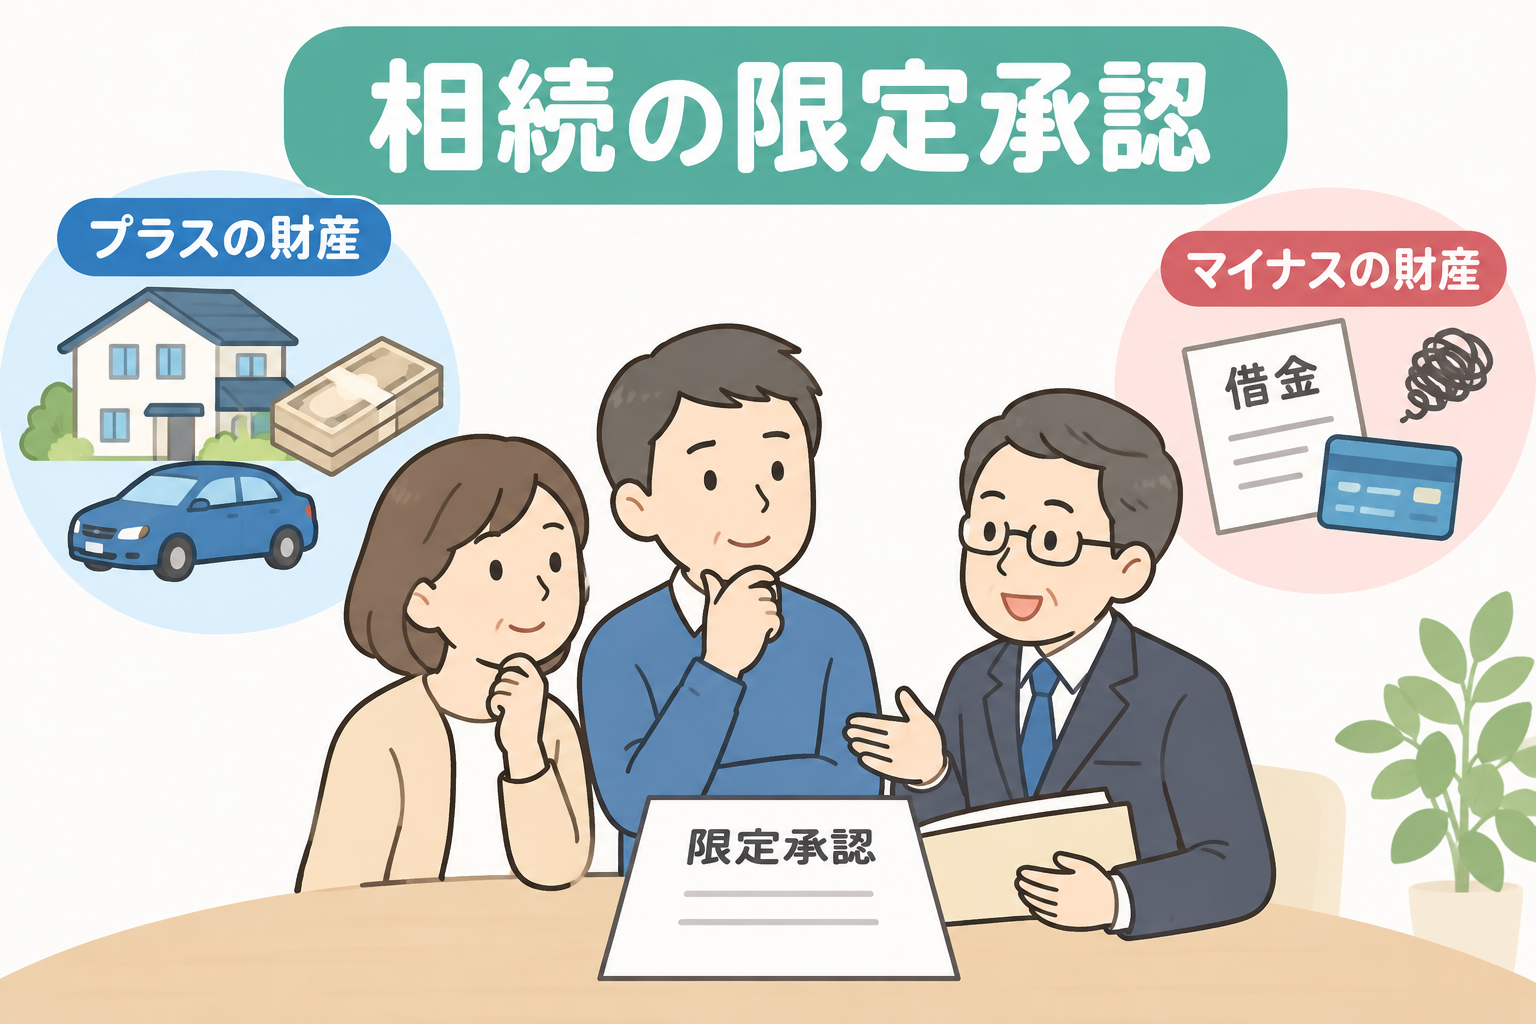
相続の「限定承認」(民法922条)とは
限定承認(げんていしょうにん)とは、相続財産の限度でのみ亡くなった方(被相続人)の債務(借金の返済など)等を行うことを決めた上で相続を承認する、相続人による意思表示のことです。
つまりプラスの相続財産(預貯金など)の範囲内で、マイナスの財産(借金など)を清算し、残った財産を引き継ぐ相続方法です。
借金があるのか、また、いくらあるのか分からない場合や、相続財産が複雑で全貌がみえない場合などに有効な選択肢ですが、手続きの煩雑さから利用されにくいのが実情です。
手続きの煩雑さのポイント
①相続を知ってから3か月以内(熟慮期間)に財産目録を作成し家庭裁判所に提出し、限定承認の旨の申述をし、審判にて受理されなければならない
②共同相続(相続人が複数いるとき)の場合は相続人全員で限定承認をしなければならない
熟慮期間は各相続人で個別に算定される(それぞれが「知ったときから」なので)という見解ですが、
ここで注意しなければならないのは937条です。
限定承認の効果
〇「相続人の固有財産」と「相続財産」をしっかり分離して考えます。
・「相続財産」の限度により債務・遺贈を弁済すればよい(922条)
・相続債権者への弁済も「相続財産」の限度ですればよい(927条)
〇被相続人の債務は全額承継されるので、限定承認が受理されたあとで相続人が任意で被相続人の債権者に相続財産を超えて弁済することもできます。
〇相続債権者の保護
詳しくは次のトピックをご参照ください。
民法 第937条 (相続債権者の保護)
※こちらのトピックはご参考まで
限定承認をした共同相続人の一人又は数人について第921条第1号又は第3号に掲げる事由があるときは、相続債権者は、相続財産をもって弁済を受けることができなかった債権額について、当該共同相続人に対し、その相続分に応じて権利を行使することができる。
つまり限定承認後、相続人のうちの誰かが相続財産を使ってしまったり処分してしまったときは、その人に限り、単純承認をしたとみなし無限責任を負わせ、被相続人の債権者は権利行使ができるということです。
ここでは第921条の第2号(熟慮期間内に放棄や限定承認の申請をしなかったので単純承認とみなされる場合)について言及されていません。
つまり当該相続人に無限責任を負わせることは意図されていないと言えます。では、第2号の場合はどうなるのでしょうか。
学説では意見が分かれています。
〇熟慮期間は個別に算定されるので、最後に相続を知った相続人の熟慮期間が経過するまでは限定承認の申請ができるという考え
〇初めに相続を知った相続人の熟慮期間が経過したら、
残りの相続人の熟慮期間がまだ経過していなかったとしても、
もう限定承認の申請はできないという考え
「相続債権者の保護」をとるか「相続人の各々の熟慮期間の尊重」がされるのかで意見が分かれているようです。
限定承認のメリット・デメリット
3つのメリット
① 被相続人の債務(借金)を背負うリスクを回避できる
最大のメリットは、相続人固有の財産(自己資金)を傷つける心配がいらないことです。
② 自宅など特定の財産を残せる可能性がある
「先買権(家庭裁判所が選任した鑑定人の評価額を支払うことで、優先的に特定の財産を買い取る権利)」を行使することで、どうしても手放したくない実家や事業用資産などを手元に残すことが可能です。
③ 次順位の相続人に迷惑がかからない
相続放棄をすると、最初から相続人でなかったことになり、同順位の相続人が他にいなければ、相続権は次順位の相続人(親や兄弟姉妹など)へ移行してしまいます。そのため、借金などマイナスの相続財産が多い場合は次順位の相続人に迷惑となります。
しかし、限定承認であれば相続人としての地位は残るため、親族間での借金の押し付け合いを防ぐことができます。
3つのデメリット
①相続人全員の合意が必要です。共同相続人がいる場合、一人でも反対する人がいると限定承認はできません。
②手続きが非常に複雑で長期化することがあります。 家庭裁判所への申立てだけでなく、官報への公告(債権者への通知)、財産の換価処分(競売など)、債権者への配当手続きなどを行う必要があり、完了までに1年以上かかることも珍しくありません。
③みなし譲渡所得税が発生するリスクがあります。限定承認を行うと、税務上は「被相続人から相続人へ時価で財産を売却した」とみなされます(みなし譲渡所得)。不動産や株式などに含み益がある場合、亡くなった人の準確定申告として高額な所得税が発生する可能性があります。
手続きの流れ
限定承認の手続きは厳密な手順を踏む必要があります。順序を誤ると単純承認とみなされるリスクがあるため注意が必要です。
同じカテゴリの記事
初回無料相続相談お申込み
ご提案・お見積り・今後のスケジュールなど分かりやすくご案内いたします。
まずは話だけ聞いてみたい方もお気軽にどうぞ。
お悩みをじっくりお伺いするため
「事前予約制」です
電話受付:平日 10:00〜16:30
- 面談中などでお電話に出られない場合
留守番電話にお名前、ご連絡先、ご用件を簡単にお話しください。折り返しいたします。 - 大切な財産を扱うため、ご相談は無料相談にてお話を伺っております。
カテゴリー一覧
© 行政書士吉川麻知子事務所
All Rights Reserved.
無料相談ご予約・お問い合せ